Содержание
Пут — это страховой полис на вашу сделкуПошагово: лонг на 0,1 BTC и пут под нимТри сценария на цифрах: падение, рост и боковикКак выбрать страйк и срок, чтобы не переплатитьЗеркально для шорта: купленный коллКак следить за связкой и когда её закрыватьЧто чаще всего идёт не такС чего начать, если опционов вы ещё не касались
Пут — это страховой полис на вашу сделку
Представьте, что вы купили машину и оформили каско. Страховка стоит денег, и в хороший год вы просто её оплатили и забыли. А в плохой — компания закрывает большую часть ущерба. Купленный опцион устроен так же: вы платите один раз, и дальше либо он не нужен, либо он выручает.
Пут даёт вам право (не обязанность) продать актив по заранее выбранной цене. Эта цена и называется страйком. Если биткоин упал ниже страйка, ваш пут стоит ровно столько, насколько цена ушла вниз от него: упала на 9 000 — пут на 1 BTC стоит 9 000. Если биткоин выше страйка, пут к дате окончания превращается в ноль, и вы теряете только то, что за него заплатили.
Цена, которую вы платите за опцион, — это премия. Её списывают с баланса сразу при покупке, вернуть её нельзя. Дата, после которой опцион перестаёт действовать, — экспирация; её выбирают из готового списка, который биржа предлагает в окне опциона. Три вещи, которые вы выбираете при покупке: страйк, срок и количество — всё остальное посчитает биржа.
В связке «фьючерс плюс опцион» зарабатывает по-прежнему фьючерс. Опцион не улучшает вашу прибыль, он только подрезает хвост убытка. Если вам нужна общая картина, зачем вообще страхуют позиции и какие способы кроме опционов бывают, посмотрите что такое хеджирование на фьючерсах — здесь мы идём сразу к конкретным действиям.
Пошагово: лонг на 0,1 BTC и пут под ним
Дальше всё на учебных цифрах: вход по 60 000, объём 0,1 BTC, то есть сделка на 6 000 USDT. Плечо берём небольшое — при 3x под такую позицию уйдёт около 2 000 USDT залога (как плечо влияет на залог, разобрано в отдельной статье про плечо). Цифры круглые специально: с ними проще увидеть логику, а свои вы подставите в том же порядке.
Откройте лонг и запишите три числа
Цену входа, количество в монетах и плечо. В окне позиции вы увидите «0,1 BTC», цену входа и расчётную цену ликвидации — последнюю запишите отдельно, она нам ещё пригодится.
Решите, какой убыток вы готовы терпеть
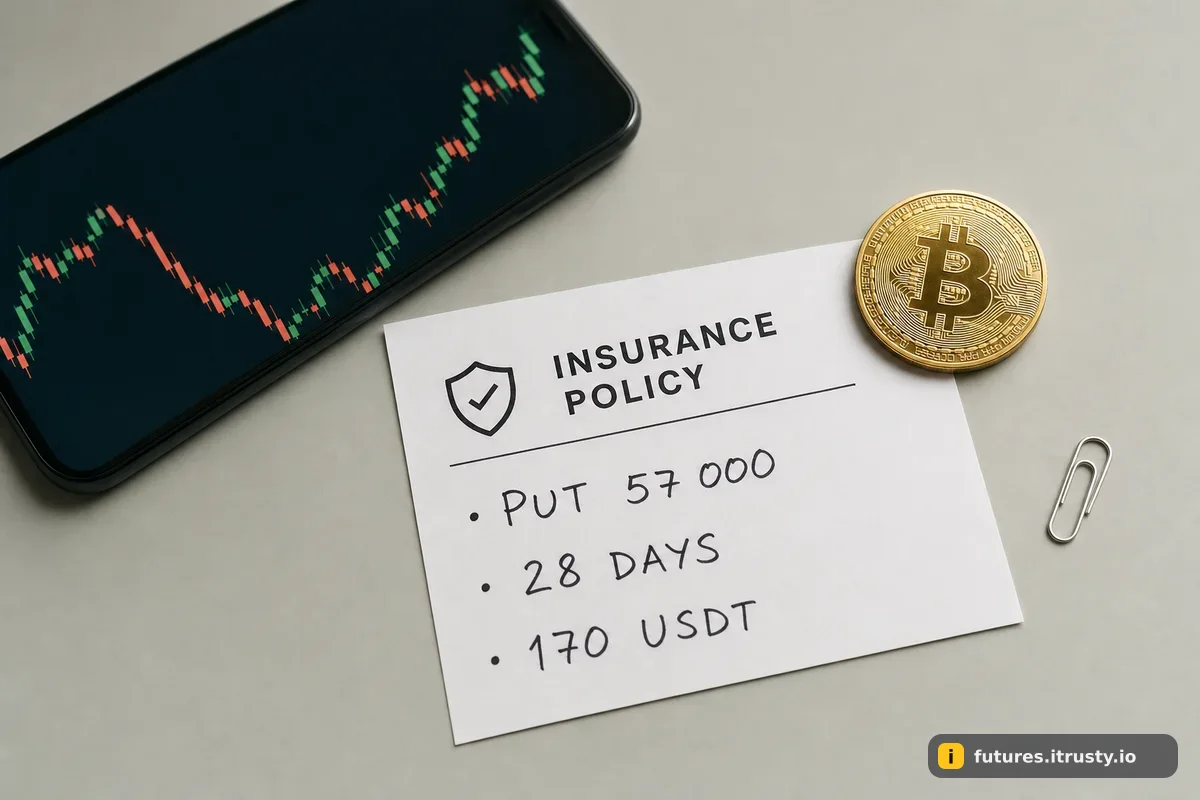
Допустим, падение на 5% от входа вы переживёте спокойно, а дальше — нет. 5% ниже 60 000 — это 57 000. Это и будет ваш страйк: уровень, после которого убыток по связке перестаёт расти.
Выберите срок чуть длиннее вашей сделки
Если держать позицию планируете неделю-две, берите опцион на 3–4 недели. Опцион, который заканчивается раньше вашей сделки, защищает только до своей даты, а дальше ваш фьючерс остаётся без страховки.
Найдите раздел опционов и нужный контракт
Опционы на биржах лежат в отдельном разделе, не внутри окна фьючерса — найдите его в меню своего приложения; если раздела нет, значит на этой площадке опционов просто не предлагают. Дальше выбираете монету, дату экспирации, в списке страйков — 57 000, тип Put и сторону Buy. Опционы есть далеко не на каждой бирже и не на каждую монету — какие контракты доступны вам, смотрите прямо в приложении.
Укажите количество и проверьте премию
Количество должно совпадать с объёмом фьючерса — 0,1 BTC. В окне заявки вы увидите стоимость: в нашем примере пут стоит 1 700 USDT за один BTC, значит за 0,1 BTC вы заплатите 170 USDT. Эта сумма спишется сразу.
Запишите худший сценарий и поставьте напоминание
Сложите убыток по фьючерсу до страйка (0,1 × 3 000 = 300 USDT) и премию (170 USDT) — получится 470 USDT. Это ваш потолок потерь до даты экспирации, если фьючерс доживёт до неё. Дату экспирации сразу поставьте в календарь телефона.
| Цена BTC | Фьючерс | Опцион | Вместе |
|---|---|---|---|
| 48 000 | −1 200 | +730 | −470 |
| 54 000 | −600 | +130 | −470 |
| 60 000 | 0 | −170 | −170 |
| 66 000 | +600 | −170 | +430 |
| 72 000 | +1 200 | −170 | +1 030 |
Лонг 0,1 BTC от 60 000, пут со страйком 57 000 за премию 1 700 USDT на 1 BTC (итого 170,00 USDT). Суммы в таблице — в USDT, без комиссий и фандинга; учебные цифры, премию на бирже смотрите в момент сделки.
На схеме видно главное: линия результата слева становится горизонтальной. Сколько бы биткоин ни падал — до 50 000, до 40 000, — ваш суммарный минус остаётся на уровне 470 USDT. Справа линия идёт вверх почти так же, как у обычного лонга, только параллельно ниже: прибыль уменьшена ровно на стоимость страховки.
Три сценария на цифрах: падение, рост и боковик
Теперь посмотрим, что останется на счёте к дате экспирации при разных ценах биткоина. Фьючерс считается просто: 0,1 × (цена выхода − 60 000). Пут приносит 0,1 × (57 000 − цена), если цена ниже страйка, и ничего, если выше; из этого в любом случае вычитается уплаченная премия 170 USDT.
| Цена BTC | Фьючерс | Пут за вычетом премии | Итог со страховкой | Итог без страховки |
|---|---|---|---|---|
| 48 000 (−20%) | −1 200 USDT | +730 USDT | −470 USDT | −1 200 USDT |
| 57 000 (−5%) | −300 USDT | −170 USDT | −470 USDT | −300 USDT |
| 60 000 (без изменений) | 0 USDT | −170 USDT | −170 USDT | 0 USDT |
| 66 000 (+10%) | +600 USDT | −170 USDT | +430 USDT | +600 USDT |
В обвале страховка окупается с запасом: вместо минус 1 200 вы получаете минус 470, то есть сэкономили 730 USDT на премии в 170. В спокойном рынке вы просто заплатили за спокойствие: цена вернулась к входу, а на счёте минус 170. В росте вы отдали ту же премию из прибыли — 600 превратились в 430.
Интересная строка — середина таблицы. При цене между страйком и входом страховка ещё не работает, но премия уже уплачена, и здесь связка проигрывает обычному фьючерсу без пута. Это нормальная плата за защиту: опцион экономит деньги только на сильных движениях, а за мелкие колебания вы ему доплачиваете.
К этим числам добавьте комиссии. На Binance для фьючерсов базового уровня тейкер платит 0,05% от суммы сделки, то есть на нашей позиции в 6 000 USDT это около 3 USDT на вход и столько же на выход; у опционов свои тарифы, их видно в окне заявки. Если держите позицию долго, посчитайте ещё и фандинг — на бессрочном контракте его платят или получают, пока позиция открыта. Свои цифры по фьючерсной части удобно прогнать здесь:
Как выбрать страйк и срок, чтобы не переплатить
Страйк ближе к текущей цене защищает раньше, но стоит дороже. Страйк дальше вниз дешевле, зато до него вы проходите весь убыток сами. Удобный ориентир для первого раза — 5% ниже входа: защита включается там, где обычная просадка уже превращается в неприятность, а премия остаётся в разумных пределах.
Со сроком логика другая: чем длиннее опцион, тем он дороже, но цена растёт не ровно во столько же раз. Сравните премию за неделю и за месяц прямо в окне опциона — разница видна сразу. Если сделка у вас на несколько дней, короткий срок разумнее, но берите запас хотя бы в несколько дней, чтобы не остаться без защиты ровно в тот момент, когда рынок начнёт двигаться.
Полезный тест перед покупкой: сравните премию с тем убытком, от которого вы страхуетесь. В нашем примере вы платите 170 USDT, чтобы ограничить потери уровнем 470 вместо неограниченного падения. Если же премия за месяц съедает 10–15% позиции, страховка слишком дорогая — проще уменьшить сам размер сделки или поставить стоп-лосс: за него не нужно платить вперёд, хотя при срабатывании цена может оказаться чуть хуже заявленной.
Конкретные страйки, сроки, минимальный размер опционного контракта и валюта расчёта у каждой площадки свои и меняются. Посмотрите их в приложении биржи или в спецификации контракта до того, как открывать фьючерс: может оказаться, что минимальный лот опциона крупнее вашей фьючерсной позиции, и тогда схема просто не соберётся.
Зеркально для шорта: купленный колл
У шорта опасное направление — вверх, поэтому страхует его купленный колл: право купить актив по фиксированной цене. Берём тот же объём, 0,1 BTC в шорт от 60 000, и колл со страйком 63 000, то есть на 5% выше входа. Премия в нашем учебном примере та же — 1 700 USDT за BTC, 170 USDT за десятую часть.
| Цена BTC | Фьючерс | Опцион | Вместе |
|---|---|---|---|
| 48 000 | +1 200 | −170 | +1 030 |
| 54 000 | +600 | −170 | +430 |
| 60 000 | 0 | −170 | −170 |
| 66 000 | −600 | +130 | −470 |
| 72 000 | −1 200 | +730 | −470 |
Шорт 0,1 BTC от 60 000, колл со страйком 63 000 за премию 1 700 USDT на 1 BTC (итого 170,00 USDT). Суммы в таблице — в USDT, без комиссий и фандинга; учебные цифры, премию на бирже смотрите в момент сделки.
Числа получаются зеркальными. Если биткоин улетает на 72 000, по шорту вы теряете 1 200 USDT, колл приносит 900, за вычетом премии остаётся плюс 730, и итог — минус 470 вместо минус 1 200. Если цена падает до 54 000, шорт даёт плюс 600, колл сгорает, и на счёте остаётся 430. В боковике — минус 170, как и в первом примере.
Страховка для шорта особенно уместна, когда вы работаете против сильного движения или держите позицию через выходные и важные новости. Падение редко бывает мгновенным, а вот резкий рост на закрытии шортов случается за минуты — и именно от такого сценария колл и спасает.
Как следить за связкой и когда её закрывать
После покупки опциона у вас на экране две разные позиции. Фьючерс живёт своей жизнью: по нему идёт нереализованная прибыль или убыток, списывается или начисляется фандинг, считается цена ликвидации. Опцион просто лежит и меняется в цене; продавать его досрочно никто не обязывает, но можно в любой момент до экспирации.
Рабочих выходов три. Первый: цена выросла, идея отработала — закрываете фьючерс с прибылью, а пут продаёте за остаток стоимости, если он ещё чего-то стоит. Второй: случился обвал — закрываете фьючерс с убытком и продаёте подорожавший пут, который этот убыток и компенсирует. Третий: ничего не произошло, срок подходит к концу — закрываете фьючерс и либо даёте опциону истечь, либо покупаете новый, если идея ещё жива.
Главное, чего делать не стоит, — закрывать фьючерс и забывать про опцион. Оставшийся пут без фьючерса превращается в обычную ставку на падение: он уже ничего не страхует, а стоимость его тает с каждым днём. Закрывайте связку целиком, одной процедурой, и записывайте итог по обеим частям сразу.
Опцион не спасает от ликвидации фьючерса. Выплата по путу приходит к экспирации или когда вы его продаёте, а фьючерс закроют принудительно в тот момент, когда маржи перестанет хватать. Поэтому связку собирают только на небольшом плече и с запасом свободных денег; уточните в приложении биржи, учитывается ли опцион в марже вашего фьючерсного счёта — на разных типах счетов это считают по-разному.
Что чаще всего идёт не так
Самая обидная ошибка — ликвидация фьючерса раньше, чем сработала страховка. Человек берёт плечо 20x, покупает пут и считает себя защищённым, а цена проваливается на 6% и сносит позицию по цене ликвидации. Фьючерса больше нет, остался только пут, который теперь живёт сам по себе. Лечится это просто: небольшое плечо, изолированная маржа и запас на счёте.
Вторая ошибка — слишком дорогая страховка. Если вы покупаете пут со страйком прямо по текущей цене да ещё на три месяца вперёд, премия может оказаться сопоставимой с ожидаемой прибылью, и сделка теряет смысл ещё до старта. Считайте премию как процент от позиции и сравнивайте с тем, сколько вы вообще рассчитываете заработать.
Третья — несовпадение сроков и объёмов. Опцион на 0,05 BTC под фьючерс на 0,1 BTC закрывает только половину риска: ниже 57 000 ваш минус не останавливается, а продолжает расти — просто вдвое медленнее. Ровной площадки на схеме уже не будет. То же с датой: опцион, истекающий в пятницу, не поможет при обвале в понедельник. Объём в монетах и срок проверяйте дважды, до оплаты премии.
И четвёртая — забыть про расходы. К премии добавляются комиссии за вход и выход по обеим частям и фандинг по фьючерсу, если позиция висит несколько дней. На маленьких объёмах это не страшно, но при частых перезаходах расходы складываются в заметную сумму; как они устроены, разобрано в разделе про комиссии на фьючерсах.
С чего начать, если опционов вы ещё не касались
Соберите связку сначала на бумаге: возьмите реальные цены из приложения, выпишите вход, страйк, премию и посчитайте те же четыре строки таблицы для своей суммы. Когда числа сойдутся и худший сценарий перестанет быть неожиданностью, сделайте то же самое минимальным объёмом — так вы увидите, как премия списывается и как меняется стоимость опциона день ото дня.
И начните с фьючерсной части: без открытой позиции страховать нечего. Если фьючерсного счёта ещё нет, откройте фьючерсы на Binance и посмотрите окно сделки — там видно и расчётную цену ликвидации, и размер залога, то есть ровно те числа, с которых начинается шаг первый. Общий маршрут новичка, от пополнения до первой сделки, собран на странице как начать с нуля.
Можно ли застраховать фьючерс стоп-лоссом вместо опциона?
Можно, и для большинства сделок это проще: за стоп не нужно платить премию вперёд. Разница в том, что стоп выбивает вас из позиции, а опцион оставляет её открытой — если после обвала цена развернётся, с опционом вы остаётесь в сделке. И ещё: стоп срабатывает по заданной цене, но исполняется по рыночной, а на резком провале она может оказаться заметно хуже.
Сколько стоит такой пут в процентах от позиции?
Все цифры выше учебные. Реальная премия зависит от того, насколько страйк далеко, сколько дней до экспирации и насколько рынок сейчас нервный: в спокойное время страховка дешевеет, перед большими новостями дорожает. Единственный честный способ узнать — открыть окно опциона и посмотреть цену на нужный страйк и срок.
Что будет, если я ничего не сделаю в день экспирации?
Опцион рассчитается автоматически. Если к дате окончания биткоин оказался ниже страйка, вам начислят разницу — в какой валюте идёт расчёт на вашей бирже, посмотрите в спецификации контракта. Если выше — опцион просто исчезнет, премия останется у продавца. Фьючерс при этом не трогают, он продолжит работать уже без защиты, поэтому дату экспирации лучше держать в календаре и заранее решить, продлевать страховку или закрывать позицию.
Нужен ли отдельный счёт для опционов?
На разных биржах по-разному: где-то опционы живут в общем счёте с фьючерсами, где-то требуют отдельного раздела и отдельного перевода денег. Это стоит выяснить до того, как открывать лонг, — иначе рискуете остаться с фьючерсом и без возможности быстро купить к нему пут. Проверьте в меню приложения своей биржи.
Подходит ли эта схема для суммы вроде 100 долларов?
Скорее нет. Минимальный размер опционного контракта может оказаться крупнее вашей позиции, а премия в процентах от маленькой сделки будет ощутимой. На небольших суммах риск дешевле ограничивать размером позиции, небольшим плечом и стопом, а к опционам возвращаться, когда объёмы вырастут.